الذكاء الاصطناعي يعيد رسم خريطة التأمين.. تغطيات أكثر ذكاء تلبي احتياجات كل عميل
كتب / طارق الحديوى
لم يعد مستقبل صناعة التأمين مرهونا بتقديم وثائق تقليدية موحدة، بل بات يعتمد بصورة متزايدة على قدرة الشركات على فهم احتياجات العملاء وتصميم حلول تأمينية مخصصة، مستفيدة من التطور المتسارع في تقنيات الذكاء الاصطناعي وتحليل البيانات، بما يعزز جودة الخدمات ويرفع مستويات رضا العملاء وكفاءة العمليات التشغيلية.
ويبرز التأمين القائم على احتياجات العملاء باعتباره أحد أبرز التحولات التي يشهدها القطاع، في ظل تغير توقعات المستهلكين وتزايد الطلب على خدمات أكثر مرونة وسرعة، تتناسب مع الظروف الفردية لكل عميل وطبيعة المخاطر التي يواجهها، بدلا من الاعتماد على منتجات نمطية قد لا تعكس احتياجاته الفعلية.
ويؤدي الذكاء الاصطناعي دورا محوريا في دعم هذا التحول، من خلال تحليل كميات ضخمة من البيانات، والتعرف على أنماط سلوك العملاء وتفضيلاتهم، وتطوير آليات أكثر دقة لتقييم المخاطر وتسعير الوثائق، فضلا عن تسريع إجراءات الاكتتاب وتسوية المطالبات التأمينية.
سوق الذكاء الاصطناعي يترقب نموا استثنائيا
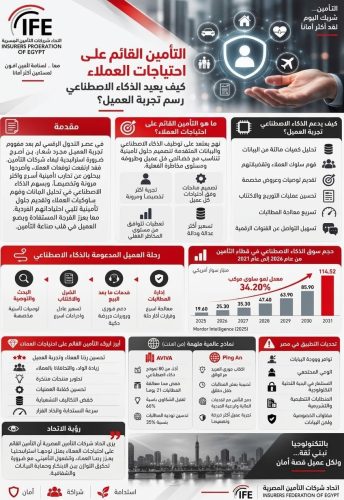
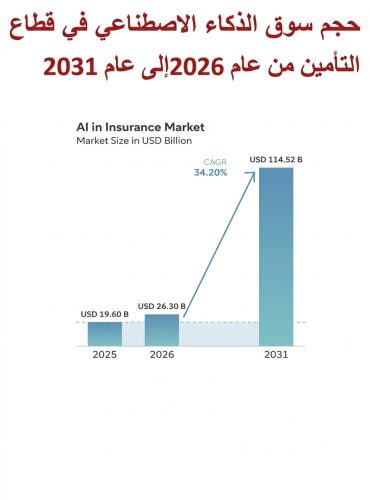
وتعكس التوقعات المستقبلية حجم التحول الذي يشهده القطاع، إذ تشير تقديرات واردة في تقرير شركة «موردور إنتليجنس» إلى ارتفاع حجم سوق الذكاء الاصطناعي في التأمين من 26.3 مليار دولار خلال عام 2026 إلى نحو 114.52 مليار دولار بحلول عام 2031، بمعدل نمو سنوي مركب يبلغ 34.2% خلال الفترة من 2026 إلى 2031.
ويعكس هذا النمو المتوقع توجه شركات التأمين نحو تحديث بنيتها التكنولوجية، وتطوير أنظمة أكثر قدرة على معالجة البيانات واتخاذ القرارات بصورة أسرع، إلى جانب التوسع في استخدام المنصات الرقمية التي تدعم التسعير المرن والتقييم الدقيق للمخاطر.
كما يفتح التوسع في تطبيقات الذكاء الاصطناعي المجال أمام تطوير نماذج تأمينية أكثر ارتباطا بالسلوك الفعلي للعملاء، بما يساعد الشركات على تحسين جودة المنتجات المقدمة وتعزيز قدرتها على المنافسة في سوق تتزايد فيه أهمية الابتكار الرقمي.
من المنتجات التقليدية إلى التغطيات المخصصة
ويمثل الانتقال من التركيز على المنتج التأميني إلى التركيز على العميل تحولا جوهريا في طريقة عمل شركات التأمين، إذ تتيح تقنيات الذكاء الاصطناعي تحليل البيانات المرتبطة باحتياجات كل عميل وظروفه ومستوى المخاطر الخاص به، بما يساعد على تقديم تغطيات أكثر ملاءمة وتوصيات تأمينية تتوافق مع متطلباته الفعلية.
ويسهم هذا النهج في الحد من الاعتماد على التصنيفات العامة والمنتجات الموحدة، مع إتاحة الفرصة أمام الشركات لتطوير حلول مرنة تتناسب مع اختلاف أنماط الحياة والاحتياجات التأمينية، وهو ما يعزز القيمة التي يحصل عليها العميل مقابل ما يتحمله من تكاليف.
ولا يتوقف أثر هذا التحول عند تصميم الوثائق، بل يمتد إلى مختلف مراحل الرحلة التأمينية، بداية من البحث عن المعلومات والحصول على المشورة، مرورا بالشراء والاكتتاب، وصولا إلى خدمات ما بعد البيع وإدارة المطالبات.
ففي مرحلة المشورة والتوصية، تساعد الأنظمة الذكية على تحليل احتياجات العملاء ومقارنة الخيارات المتاحة، بما يدعم تقديم توصيات أكثر ملاءمة. أما في مرحلة الشراء، فتسهم في تبسيط الإجراءات وتسريع تقييم المخاطر، وتتيح تصميم عروض تتوافق بصورة أكبر مع خصائص كل عميل.
وفي خدمات ما بعد البيع، توفر المساعدات الافتراضية وروبوتات الدردشة المدعومة بالذكاء الاصطناعي استجابات سريعة للاستفسارات، مع إمكانية تقديم معلومات ترتبط بالسجل التأميني للعميل واحتياجاته الخاصة، بما يعزز سهولة التواصل ويحسن مستوى الخدمة.
المطالبات التأمينية.. اختبار حقيقي لكفاءة التكنولوجيا
وتعد إدارة المطالبات من أكثر المراحل تأثيرا في تقييم العميل لتجربته مع شركة التأمين، وهو ما يجعل توظيف الذكاء الاصطناعي في هذا المجال أحد أبرز مسارات التطوير داخل القطاع.
وتساعد التقنيات الذكية على مراجعة الوثائق وتحليل البيانات وتقييم الأضرار بصورة أكثر سرعة ودقة، بما يدعم تقليص الوقت اللازم لمعالجة المطالبات وتحسين كفاءة اتخاذ القرار، مع مراعاة طبيعة كل حالة وظروفها الخاصة.
كما يتيح استخدام هذه التقنيات تحسين التواصل مع العملاء خلال مراحل معالجة المطالبات، وتقديم معلومات أكثر وضوحا بشأن الإجراءات المطلوبة، بما يسهم في تقليل فترات الانتظار وتعزيز الثقة في الخدمات التأمينية.
غير أن تحقيق هذه النتائج يتطلب التكامل بين القدرات التحليلية للذكاء الاصطناعي والخبرة البشرية، لضمان دقة التقييمات وعدالة القرارات، خاصة في الحالات التي تتطلب فهما تفصيليا لشروط الوثيقة أو تقديرا للظروف المحيطة بالمطالبة.
تجارب عالمية تكشف أثر الذكاء الاصطناعي
وتقدم بعض التجارب الدولية نماذج لتأثير الذكاء الاصطناعي في تطوير الخدمات التأمينية، ومن بينها تجربة شركة «أفيفا» البريطانية، التي تشير البيانات الواردة في التقرير إلى استخدامها أكثر من 80 نموذجا للذكاء الاصطناعي في تحسين إدارة المطالبات.
ووفقا للأرقام الواردة، أسهمت هذه التطبيقات في خفض مدة تقييم ومراجعة المطالبات بمقدار 23 يوما، وتحسين دقة توجيه المطالبات إلى الجهات المختصة بنسبة 30%، إلى جانب خفض شكاوى العملاء بنسبة 65%.
كما ساعدت تطبيقات الذكاء الاصطناعي في تطوير عمليات البيع والتوزيع، وتقديم عروض أكثر توافقا مع احتياجات العملاء، إلى جانب تعزيز استخدام القنوات الرقمية وتوفير خدمات دعم فوري على مدار الساعة.
وتبرز التجربة الصينية لشركة «بينغ آن» نموذجا آخر لتوظيف التكنولوجيا في تطوير الخدمات التأمينية، من خلال الجمع بين التأمين والخدمات المالية والرعاية الصحية ضمن منظومة مدعومة باستثمارات تكنولوجية واسعة.
ووفقا للتقرير، أسهمت تطبيقات الذكاء الاصطناعي لدى الشركة في تسريع عمليات الاكتتاب والتعويضات، مع إمكانية إصدار قرارات فورية بشأن معظم وثائق تأمين الحياة، وتسوية بعض المطالبات خلال دقائق معدودة.
وتوضح هذه التجارب أن توظيف الذكاء الاصطناعي لا يقتصر على تقليل الوقت والتكاليف، بل يمتد إلى تطوير تجربة أكثر سهولة ومرونة، وتعزيز قدرة شركات التأمين على الاستجابة لتوقعات العملاء المتزايدة.
حماية البيانات والشفافية تحديان أمام التوسع
وعلى الرغم من الفرص الكبيرة التي يوفرها الذكاء الاصطناعي، فإن توظيفه في التأمين القائم على احتياجات العملاء يفرض تحديات تتعلق بخصوصية البيانات وأمن المعلومات وعدالة القرارات.
ويعتمد تصميم التغطيات المخصصة على جمع وتحليل بيانات شخصية وسلوكية، وهو ما يستدعي وضع ضوابط واضحة تضمن حماية المعلومات وتحديد آليات استخدامها، مع تعزيز الشفافية بشأن الأسس التي تستند إليها الأنظمة الذكية في تقييم المخاطر وتقديم التوصيات.
كما تمثل احتمالات التحيز في الخوارزميات أو إنتاج معلومات واستنتاجات غير دقيقة تحديا إضافيا، خاصة عندما تؤثر هذه النتائج في تسعير الوثائق أو تحديد التغطيات أو اتخاذ القرارات المتعلقة بالمطالبات.
ومن ثم، فإن نجاح التحول الرقمي في قطاع التأمين لا يعتمد على التطور التكنولوجي وحده، بل يتطلب وجود رقابة بشرية فعالة، وآليات لمراجعة القرارات، وضمانات لحماية حقوق العملاء، بما يحقق التوازن بين الابتكار والمسؤولية.
ويبرز التأمين القائم على الاستخدام باعتباره أحد النماذج التي تعكس هذا التحول، إذ يعتمد على البيانات المرتبطة بالاستخدام والسلوك الفعلي لتحديد التغطيات والأقساط التأمينية وفقا لمستوى المخاطر، بدلا من الاكتفاء بالمؤشرات العامة، بما يتيح فرصا لتقديم أسعار وتغطيات أكثر توافقا مع طبيعة كل حالة.
اتحاد شركات التأمين المصرية: التخصيص يعزز التنافسية
ويرى اتحاد شركات التأمين المصرية أن التأمين القائم على احتياجات العملاء يمثل توجها استراتيجيا مهما لإعادة تعريف تجربة العميل، خاصة في ظل تسارع التحول الرقمي وتغير التوقعات بشأن جودة الخدمات وسرعة الحصول عليها.
ويؤكد الاتحاد أن توظيف التقنيات الحديثة وتحليل البيانات يساعد على تطوير رحلة العميل التأمينية بمختلف مراحلها، بداية من تقديم التوصيات المناسبة وصولا إلى إدارة المطالبات بكفاءة أعلى، إلى جانب توفير تغطيات أكثر مرونة تتوافق مع مستوى المخاطر الفعلي وسلوك العميل، بما يدعم توسيع نطاق الشمول التأميني.
وفي الوقت نفسه، يشدد الاتحاد على أهمية تحقيق التوازن بين الابتكار والحفاظ على حقوق العملاء، من خلال الالتزام بمعايير الشفافية وحماية البيانات، والاستثمار في تطوير القدرات التقنية والبشرية، والاستفادة من التجارب الدولية بما يتناسب مع طبيعة السوق المصرية.
ويؤكد هذا التوجه أن مستقبل صناعة التأمين لن يتحدد فقط بمدى قدرة الشركات على تبني التكنولوجيا، بل بقدرتها على توظيفها بصورة مسؤولة تحقق قيمة حقيقية للعملاء، وتعزز الثقة والولاء، وترفع كفاءة القطاع وتنافسيته.
ومع استمرار تطور تطبيقات الذكاء الاصطناعي، يتجه قطاع التأمين نحو نموذج أكثر اعتمادا على البيانات وفهما للاحتياجات الفردية، بما يمهد لتقديم خدمات أكثر مرونة واستجابة، ويدعم دور التأمين في حماية الأفراد والمؤسسات ومواكبة متطلبات التحول الرقمي ورؤية مصر 2030.

